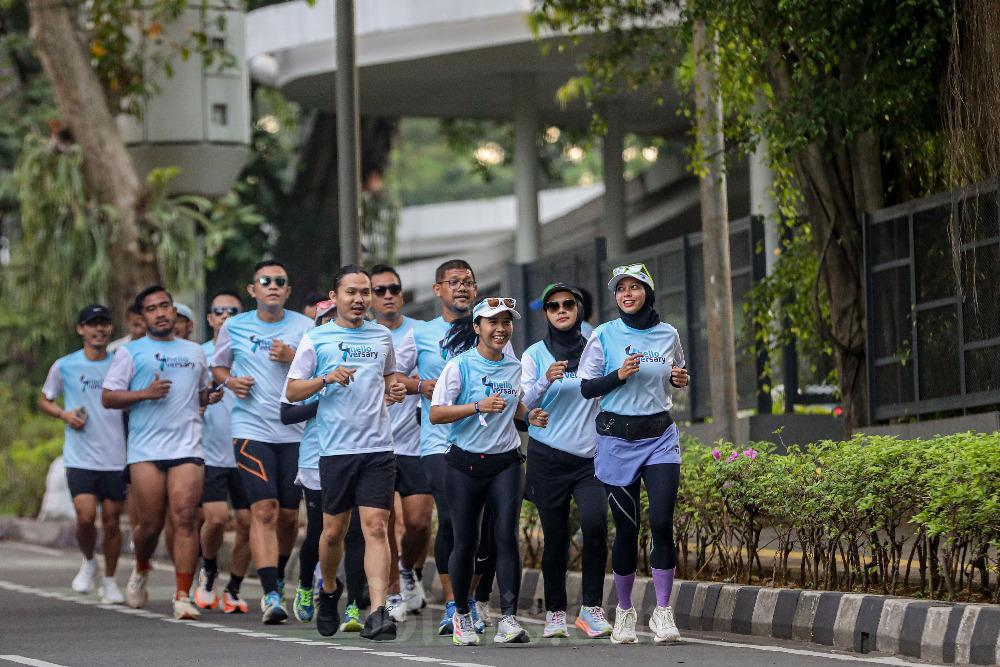
Sumber: ekonomi.bisnis.com
Mengapa Strava Kena PPN PMSE? Mengintip Konsistensi DJP Mengejar Potensi Pajak Digital Asing
Mengapa Strava Kena PPN PMSE? Mengintip Konsistensi DJP Mengejar Potensi Pajak Digital Asing
Jakarta, Kunci Hukum - Jagat media sosial belakangan ini diramaikan oleh riuh rendah komunitas pencinta olahraga lari. Miskonsepsi sempat merebak di kalangan netizen yang mengira pemerintah mulai memajaki aktivitas fisik masyarakat di ruang publik. Namun, fakta hukum di balik polemik ini justru mengungkap babak baru dari agresivitas dan konsistensi Direktorat Jenderal Pajak (DJP) dalam mengamankan kedaulatan fiskal digital Indonesia.
Per Juli 2026, DJP resmi menunjuk Strava Inc., platform kebugaran global asal San Francisco, Amerika Serikat, sebagai pemungut Pajak Pertambahan Nilai Perdagangan Melalui Sistem Elektronik (PPN PMSE) sebesar 11%. Aturan ini menegaskan bahwa bukan aktivitas olahraga larinya yang dipajaki, melainkan transaksi ekonomi atas pemanfaatan jasa digital premium berbayar yang dikonsumsi oleh pengguna di dalam negeri.
Running Boom dan Terlampauinya Batas Ambang Pajak
Masuknya Strava ke dalam radar DJP tidak terjadi begitu saja. Tren gaya hidup sehat, khususnya olahraga lari yang melanda kota-kota besar di Indonesia dalam beberapa tahun terakhir, menjadi katalisator utamanya. Secara regulasi, berdasarkan Peraturan Menteri Keuangan (PMK) No. 60/PMK.03/2022, DJP baru bisa menunjuk sebuah entitas digital asing sebagai pemungut pajak jika memenuhi kriteria kuantitatif yang ketat dalam kurun waktu 12 bulan,
yakni:
- Nilai transaksi dengan konsumen di Indonesia melebihi Rp 600 juta setahun (atau Rp50 juta sebulan).
- Jumlah lalu lintas data (traffic) atau pengakses dari Indonesia melebihi 12.000 setahun (atau 1.000 sebulan).
Meledaknya jumlah pelari urban yang beralih menjadi pengguna member Strava demi fitur analitik mendalam seperti performa detak jantung, relative effort, hingga komparasi pace secara otomatis mendongkrak volume transaksi ekonomi Strava di Indonesia hingga menembus ambang batas tersebut.
Analisis Pergeseran Paradigma Hukum
Dari perspektif, hukum pajak internasional konvensional sangat mengagungkan asas domisili dan asas sumber yang bertumpu pada kehadiran fisik. Suatu negara baru memiliki hak pemajakan jika entitas bisnis asing tersebut memiliki Bentuk Usaha Tetap (BUT) berupa kantor fisik, pabrik, atau perwakilan resmi di negara tujuan.
Namun, pesatnya tren running boom di Indonesia yang mendorong lonjakan pengguna member Strava berbayar, menjadi contoh nyata bagaimana nilai ekonomi dikeruk tanpa perlu kehadiran fisik. Menjawab tantangan ini, Indonesia melakukan terobosan hukum melalui UU No. 2 Tahun 2020 yang kemudian diperkuat oleh UU Harmonisasi Peraturan Perpajakan (UU HPP) No. 7 Tahun 2021.
Namun, melalui UU No. 2 Tahun 2020 dan diperkuat oleh UU Harmonisasi Peraturan Perpajakan (UU HPP) No. 7 Tahun 2021, Indonesia secara konsisten menerapkan asas Significant Economic Presence (Kehadiran Ekonomi Signifikan).
"Meskipun Strava Inc. tidak memiliki sepetak pun kantor di Jakarta atau Surabaya, fakta bahwa mereka mengeruk keuntungan ekonomi dari jutaan pasang kaki pelari di Indonesia memberi hak bagi negara untuk memungut pajak atas konsumsi jasa tersebut," ujar pengamat hukum pajak dalam diskusi kebijakan fiskal digital baru-baru ini.
Menjaga Konsistensi DJP
Langkah DJP ini juga menjadi manifestasi dari asas keadilan pajak. Jika penyedia jasa aplikasi kebugaran atau teknologi lokal diwajibkan memungut PPN 11% kepada konsumennya, maka membiarkan platform asing melenggang tanpa pajak akan menciptakan ketimpangan kompetisi yang tidak sehat.
Penunjukan Strava bersanding dengan korporasi teknologi global lainnya yang terus diperluas oleh pemerintah secara berkala mulai dari era Netflix dan Spotify, raksasa AI, hingga kini merambah ke aplikasi gaya hidup spesifik. Ini membuktikan bahwa DJP tidak tebang pilih dan terus konsisten menutup celah potensi pelarian pajak di ruang digital.
Secara teknis, para pelari tidak perlu menyetor pajak ini secara manual ke kantor pajak. Strava bertindak sebagai Wajib Pungut yang akan otomatis menambahkan komponen PPN 11% pada invoice langganan bulanan atau tahunan pengguna, kemudian menyerahkannya langsung ke kas negara Indonesia.
Pada akhirnya, kebijakan ini menjadi pengingat di tengah tren gaya hidup modern: berolahraga dan menjaga kesehatan di ruang publik tetap gratis serta bebas pajak. Namun, ketika gaya hidup tersebut bersinggungan dengan konsumsi teknologi premium dari luar pabean, ada kontribusi konstitusional sebesar 11% yang mengalir bagi pembangunan negara.
Penulis: Liora Ivanna Ananda Utomo
Editor: Liora Ivanna Ananda Utomo
Referensi:
https://money.kompas.com/read/2026/07/02/144347126/mengapa-pengguna-strava-kena-pajak-ini-penjelasan-djp-soal-ppn-layanan-premium#:~:text=Siapa%20saja%20pengguna%20Strava%20yang%20terkena%20pajak%3F%20DJP,karena%20tidak%20melakukan%20transaksi%20yang%20menjadi%20objek%20pajak.
https://www.suara.com/lifestyle/2026/06/29/120913/kini-dikenakan-pajak-segini-harga-langganan-strava-2026
https://www.brilio.net/serius/strava-kena-pajak-ini-penjelasan-ditjen-pajak-soal-siapa-yang-bayar-yang-bebas-2607036.html
https://www.popmama.com/life/health/pajak-strava-berlaku-langganan-aplikasi-kini-dikenakan-ppn-11-persen-00-wjk9l-bml5v9
Baca Artikel Menarik Lainnya!

Teror terhadap Ketua BEM UGM Usai Suarakan Isu Ana...
14 February 2026
Waktu Baca: 3 menit
Baca Selengkapnya →
Perkara Nomor 190/PUU-XXIV/2026: Gugat Pertanggung...
10 August 2026
Waktu Baca: 3 menit
Baca Selengkapnya →
RUU Perampasan Aset: Demokrat dan Prabowo Dorong P...
02 September 2025
Waktu Baca: 3 menit
Baca Selengkapnya →